当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ルーミーの見積もりで「残クレなら月々この金額で乗れますよ」と言われた。確かに安いけれど、結局は損なのか得なのか、気になっている方も多いはずです。
結論から言うと、残クレは月々を下げる代わりに、総支払額は普通のローンより増えやすい仕組みです。この記事では同じ条件で計算して比べるので、自分に合うかどうかを数字で判断できます。
ルーミーの残クレってどんな仕組み?
残クレは「残価設定型クレジット」の略です。数年後の車の価値(残価)を先に決めておき、その分を最後に回すことで月々を下げる買い方なんです。
例えば車両価格が約200万円で、5年後の残価が約80万円なら、月々で払うのは差額の約120万円と利息です。最後に残った約80万円をどうするかは、満了時に選べます。
- 月々は普通のローンより安くなる
- ただし残価の部分にも利息がかかるので、総支払額は増えやすい
- 最後に車を返すか、乗り続けるかで損得が変わる
『月々が安いなら、それでいいのでは?』と思いますよね。
ただ、月々の安さと総額の安さは別物です。ここを数字で見ていきましょう。
普通のローンと残クレ、総支払額はいくら違う?
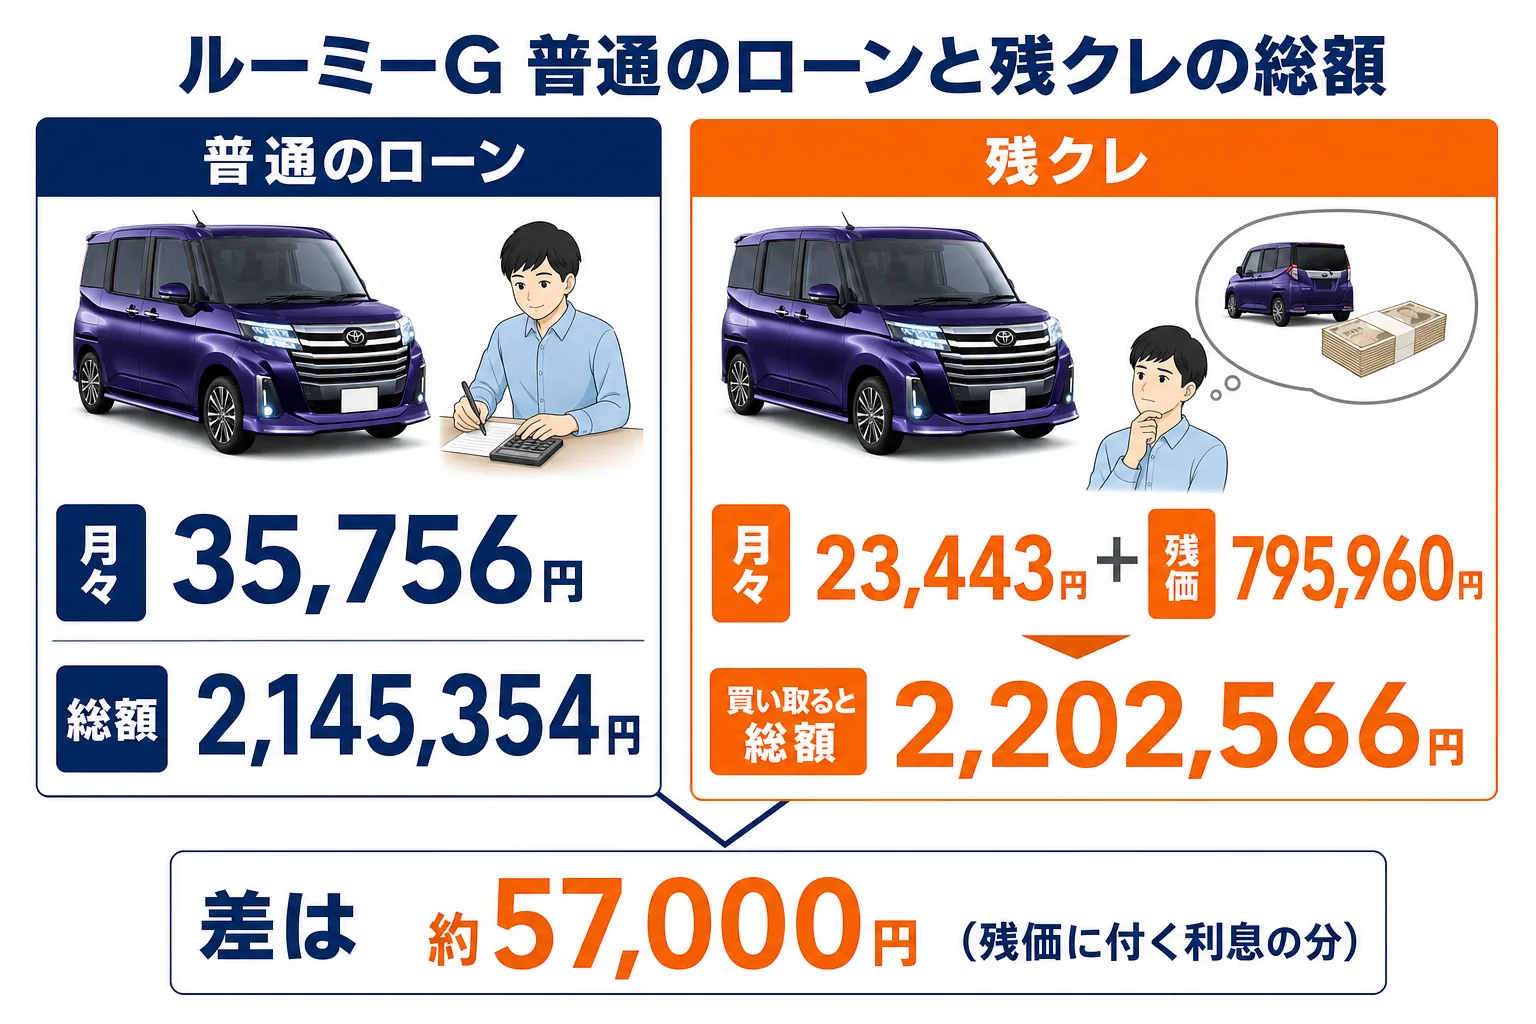
同じ条件で計算してみます。車両価格はG(2WD)の1,989,900円で、2026年8月31日改良後のメーカー希望小売価格(消費税込)です。
金利と残価は、比べやすいように仮の数字を置きました。実際の金利と残価率は、販売店やプラン、時期で変わります。
| 条件 | 普通のローン | 残クレ |
|---|---|---|
| 借りる金額 | 1,989,900円 | 1,989,900円 |
| 頭金 | 0円 | 0円 |
| 回数 | 60回(5年) | 60回(5年) |
| 金利(仮) | 年3.0% | 年3.0% |
| 残価(仮) | なし | 795,960円(車両価格の40%) |
| 月々の支払い | 約35,756円 | 約23,443円 |
| 60回の合計 | 約2,145,354円 | 約1,406,606円 |
| 最後に払う残価 | なし | 795,960円 |
| 買い取った場合の総額 | 約2,145,354円 | 約2,202,566円 |
| うち利息 | 約155,454円 | 約212,666円 |
月々は約12,300円安くなります。一方で、最後に残価を払って乗り続けると、総額は普通のローンより約57,000円多くなる計算です。
なぜ残クレのほうが利息が多くなるの?
実は、残クレは残価の部分も「借りたまま」になっているんです。約80万円を5年間借り続けているので、その分の利息が上乗せされます。
普通のローンは、毎月元金が減っていくので、利息もだんだん小さくなります。この差が、総額の差になって出てくるんですね。
同じ条件で金利を年5.0%にすると、普通のローンの利息は約263,212円、残クレの利息は約356,917円になります(どちらも仮の計算)。金利が高いほど、残価に付く利息の重さが増します。
最終回の3つの選び方で損得が変わる
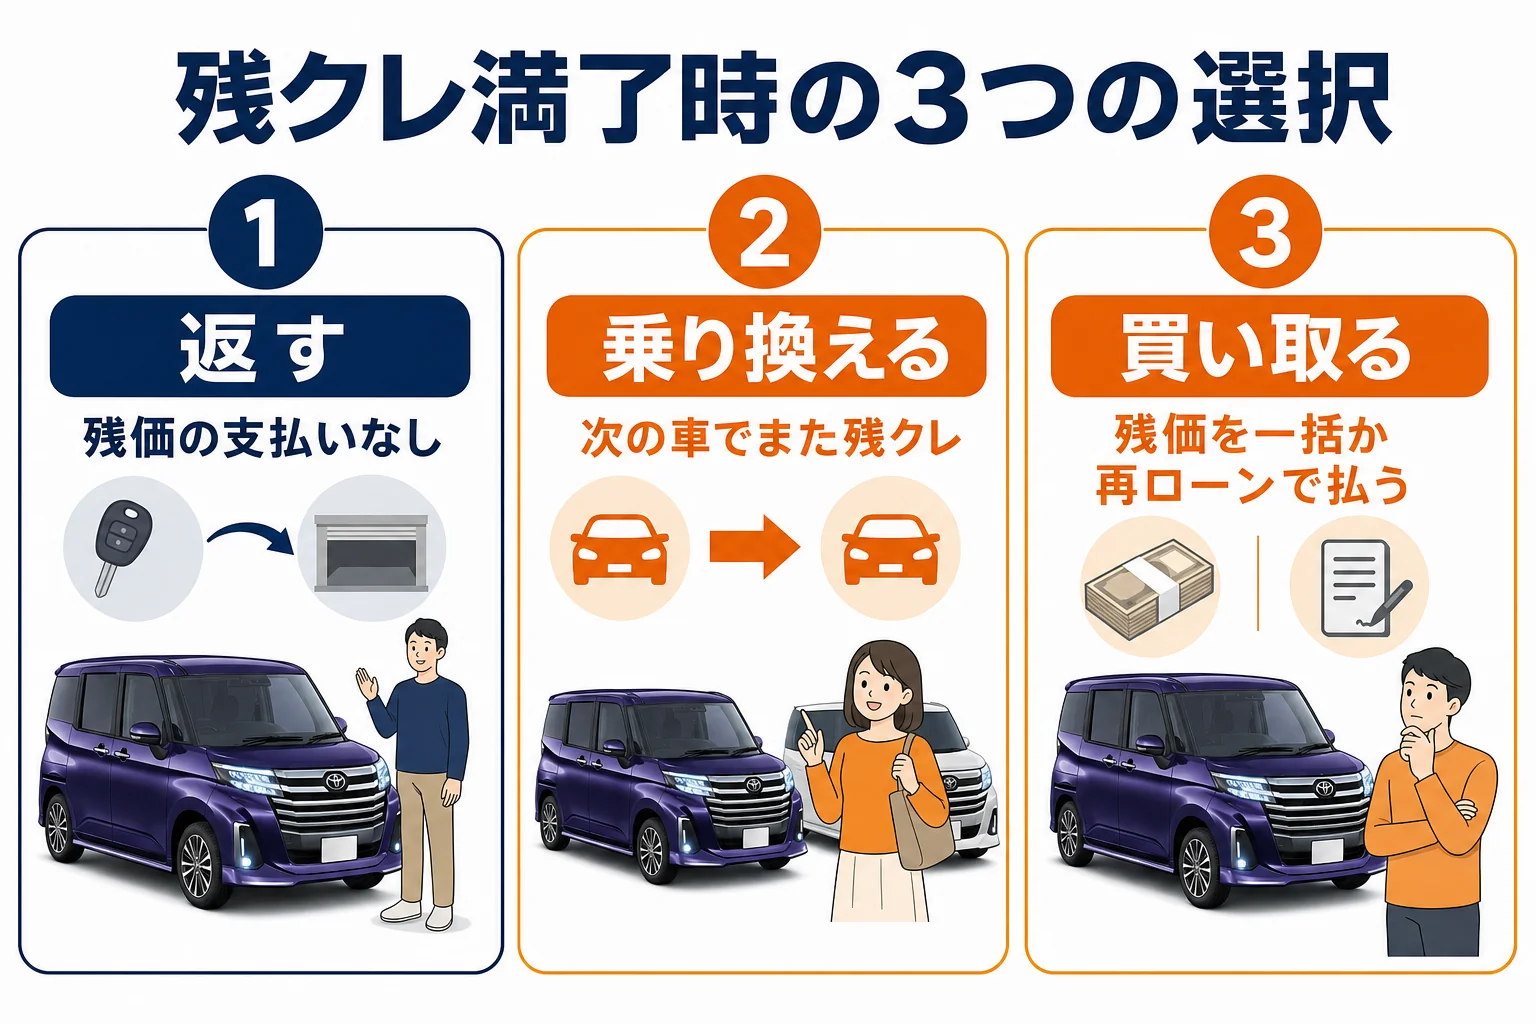
残クレは、満了時に次の3つから選ぶのが一般的です。どれを選ぶかで、損か得かの答えが変わります。
| 満了時の選択 | お金の動き | 向いている人 |
|---|---|---|
| 車を返す | 残価の支払いはなし(査定で差額が出ることも) | 5年ごとに乗り換えたい人 |
| 新しい車に乗り換える | 車を返して、次の車でまた残クレ | 新しい車に乗り続けたい人 |
| 買い取る | 残価を一括か再ローンで払う | そのまま長く乗りたい人 |
車を返すなら、60回分の約1,406,606円で5年間乗れたことになります(年3.0%・残価40%の仮の計算)。ここは、普通のローンで買って5年後に売る場合と比べることになります。
普通のローンで5年後に売る場合、売った金額が約80万円なら、実質の負担は約1,345,000円です。残クレで返すより約6万円少ない計算ですが、売った金額が下がれば差は縮みます。
つまり「5年後に売ったらいくらになるか」が分かれ目なんです。
『残価より高く売れたら、どうなるの?』と思う方もいますよね。
プランによっては、査定額が残価を上回った分を次の車の頭金に回せることもあります。条件は契約書で確かめてください。
3年プランと5年プラン、1年あたりの負担はどっちが軽い?
残クレには、3年や5年など期間の違うプランがあります。短いほど残価は高めに設定されることが多いので、ここも仮の数字で比べてみますね。
| 条件(G・2WD・年3.0%・頭金0円の仮計算) | 3年プラン | 5年プラン |
|---|---|---|
| 残価(仮) | 1,094,445円(車両価格の55%) | 795,960円(車両価格の40%) |
| 月々 | 約28,777円 | 約23,443円 |
| 返すまでに払う合計 | 約1,035,973円 | 約1,406,606円 |
| 返す場合の1年あたりの負担 | 約345,324円 | 約281,321円 |
月々は5年プランのほうが安く、1年あたりの負担も5年のほうが軽くなる計算です。3年ごとに新しい車に乗りたいなら、その分の負担が上乗せされると考えておきましょう。
ここは驚く方も多いところです!月々の安さだけで比べていると、この差には気づきにくいんですね。
残価を再ローンすると総額はさらに増える
買い取る時に残価を一括で払えないと、再ローンを組むことになります。すると残価の約80万円に、また新しい利息がかかるんです。
長く乗るつもりなら、最初から普通のローンを選んだほうが総額は抑えやすいです。月々の比較はルーミーのローン月々いくら?で頭金別に計算しています。
残クレで気をつけたい条件
残クレには、返す時の条件が付いています。ここを知らないと、最後に思わぬ精算が出ることも。
- 契約で決めた走行距離の上限を超えた
- 大きな傷やへこみ、修復歴がある
- 車内の汚れや臭いが強い
- 純正ではないパーツに付け替えた
例えばこんな会話があります。
「子どもの送り迎えで、思ったより距離が伸びちゃって」
「上限を超えた分は、1kmあたりいくらで精算になりますね」
距離の上限は、月あたりや年あたりで決められていることが多いです。ルーミーは家族で使う方が多い車なので、自分の使い方で距離がどのくらい伸びるか、先に見積もっておきましょう。
5年で何km走るか計算してみよう
1年あたりの走行距離から、5年間の合計を出してみます。契約の上限と並べると、超えそうかどうかがすぐ分かりますよ。
| 1年に走る距離 | 1か月あたり | 5年間の合計 | こんな使い方 |
|---|---|---|---|
| 5,000km | 約417km | 25,000km | 近所の買い物中心 |
| 8,000km | 約667km | 40,000km | 送り迎え+週末のお出かけ |
| 10,000km | 約833km | 50,000km | 通勤にも使う |
| 15,000km | 1,250km | 75,000km | 長距離の帰省や旅行が多い |
片道10kmの送り迎えを平日に毎日すると、それだけで月400km以上になります。週末のお出かけを足すと、1万kmに近づく家庭も多いはずです。
『うちは近所しか走らないから大丈夫』と思っていても、1年分を数えると意外に伸びていることも。今の車のメーターで、1年の距離を確かめておきましょう。
ボーナス払いを付ける時の注意
残クレにボーナス払いを付けると、月々はさらに下がります。ただ、ボーナス月の支払いが重くなるので、収入が変わった時に苦しくなりやすいんです。
月々の金額を下げたい時は、ボーナス払いより先に、グレードやオプションを見直してみてください。例えば9インチディスプレイオーディオは、現行ではメーカーパッケージオプション(86,900円)です。
- 金利(実質年率)は何%か
- 残価はいくらで、車両価格の何%か
- 走行距離の上限と、超えた時の精算額
- 返却時の傷の基準と精算のしかた
- 途中で解約・売却したい時の扱い
ルーミーの残クレが向いている人・向いていない人
ここまでの数字を踏まえると、向き不向きはかなりはっきりします。自分の使い方に当てはめてみてください。
- 3〜5年ごとに新しい車に乗り換えたい
- 月々の支払いを抑えて、家計を安定させたい
- 走行距離が少なめで、車をきれいに使える
- 1台を7年、10年と長く乗りたい
- 年間の走行距離が多い
- 総支払額をできるだけ抑えたい
ルーミーは、小さい子どもがいる家庭で選ばれることが多い車です。子どもの成長に合わせて数年で乗り換える予定なら、残クレの月々の軽さは使いやすいはずです。
一方で「子どもが大きくなるまで乗る」つもりなら、普通のローンか、頭金を多めに入れる形のほうが合っています。
例えばこんな考え方もあります。
「下の子が小学校に上がるまでの5年だけ、スライドドアの車がほしい」
「それなら5年で返す前提の残クレで、月々を抑えるのもありだね」
反対に、7年目以降も乗る予定なら、残価の利息を払い続ける意味は薄くなります。何年乗るかを家族で話し合ってから、買い方を決めてみてください。
リースやサブスクとも比べてみる
月々定額という点では、リースやサブスクも候補に入ります。税金やメンテナンスが月額に含まれる代わりに、最後に車は自分のものになりません。
残クレとの違いはルーミーをリース・サブスクで乗る場合の費用で見ています。
頭金を入れると残クレはどう変わる?
残クレでも頭金は入れられます。G(2WD)・5年・年3.0%・残価40%の仮計算で、頭金を変えてみました。
| 頭金 | 月々 | 60回の合計 | 買い取った場合の総額 | うち利息 |
|---|---|---|---|---|
| 0円 | 約23,443円 | 約1,406,606円 | 約2,202,566円 | 約212,666円 |
| 30万円 | 約18,053円 | 約1,083,170円 | 約2,179,130円 | 約189,230円 |
| 50万円 | 約14,459円 | 約867,546円 | 約2,163,506円 | 約173,606円 |
頭金を50万円入れると、月々は約14,500円まで下がります。利息も約39,000円減る計算です。
『頭金を入れるなら、普通のローンでいいのでは?』という声もありますよね。実はその通りで、手元にお金があって長く乗るなら、普通のローンのほうが総額は抑えやすいです。
残クレで見積もりを取る時の進め方
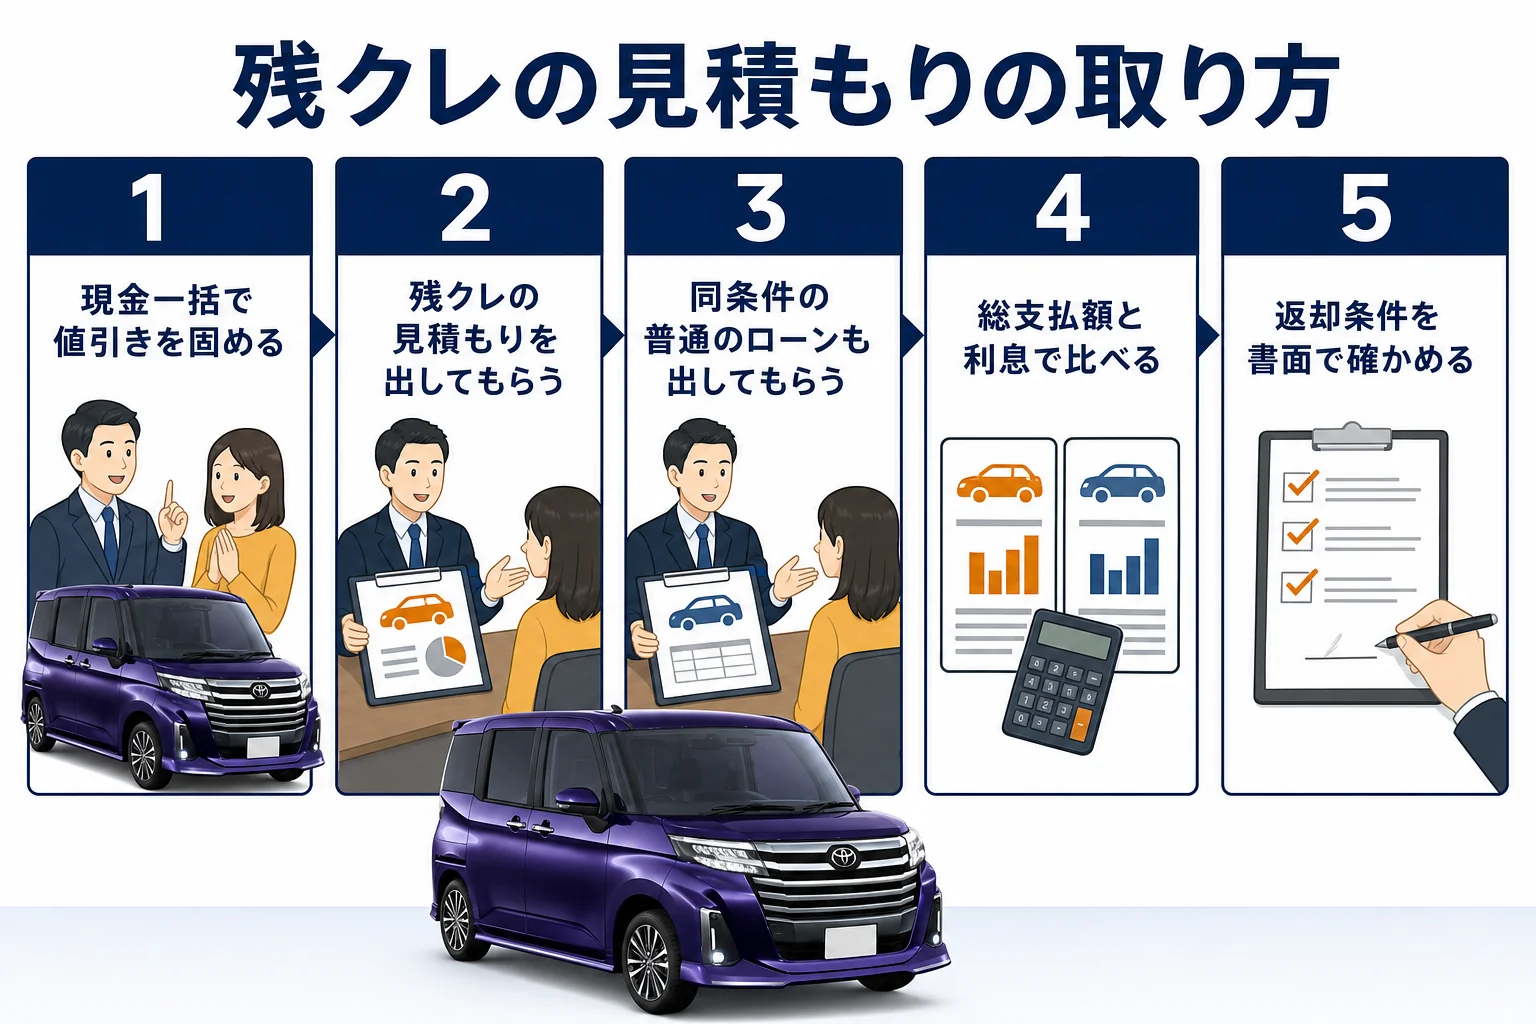
残クレでも、車両の値引きはふつうに交渉できます。月々の金額だけで話を進めると、値引きがいくら入っているのか見えにくくなるんです。
- まず現金一括の条件で、車両価格と値引き額を出してもらう
- 値引きが固まってから、残クレの見積もりをお願いする
- 同じ回数・同じ頭金で、普通のローンの見積もりも出してもらう
- 月々だけでなく、総支払額と利息の合計を並べて比べる
- 返却の条件(距離・傷の基準)を書面で確かめる
「月々いくらなら払えますか」と聞かれると、つい答えたくなりますよね。
ただ、先に車両の値引きを固めておくと、あとの比較がぐっと楽になります。これだけで見積もりの見え方がまるで変わりますよ!
値引きの相場と交渉の順番はルーミーの値引き相場と限界額で詳しく解説しています。見積書の読み方はルーミーの見積もりの見方も参考にしてみてください。
同じグレードでも、販売店によって金利や残価の設定、値引きが違うことがあります。いくつか並べて見ておくと安心です。
- トヨタ ルーミー 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
ルーミーの残クレは結局損ですか?
残価に利息がかかる分、最後に買い取る場合の総支払額は普通のローンより増えやすいです。一方で、数年ごとに返して乗り換えるなら、月々の軽さを活かせます。長く乗るか、数年で乗り換えるかで判断するのがおすすめです。
残クレの途中で車を売ることはできますか?
多くの場合、残りの支払いを一括で精算すれば売却できます。売った金額が残りの支払いより少ないと、差額を払う必要があります。途中解約の扱いは契約前に確認しておきましょう。
残クレでも頭金は入れたほうがいいですか?
頭金を入れると借りる金額が減るので、利息も減ります。月々をさらに下げたい方や、総額を少しでも抑えたい方は検討する価値があります。
残価はルーミーのグレードで変わりますか?
残価率はプランや時期、グレードによって設定が変わることがあります。見積もりで残価がいくらになっているかを確かめてください。
ボーナス払いは付けたほうがいいですか?
ボーナス払いを付けると月々は下がりますが、ボーナス月の負担が大きくなります。収入が安定しているかどうかで決めるのが無難です。
まとめ
- 残クレは残価を最後に回して月々を下げる買い方
- G(2WD)・5年・年3.0%・残価40%の仮計算で、月々は約12,300円安い
- 最後に買い取ると、総額は普通のローンより約57,000円多い計算
- 長く乗るなら普通のローン、数年で乗り換えるなら残クレが合いやすい
- 走行距離の上限と返却時の傷の基準は契約前に確認する
コメント