当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ルーミーが欲しいけれど、一括で払うのは難しい。ローンにしたら月々いくらになるのか、先に知っておきたいですよね。
結論から言うと、G(2WD)を頭金0円・60回・年3.0%で組むと、月々は約35,800円が目安です。この記事では頭金・回数・グレード別に計算した表を出すので、自分の予算に合う組み方が分かります。
計算の前提をそろえておこう
ローンの月々は、借りる金額・回数・金利の3つで決まります。この記事では、比べやすいように条件をそろえて計算しました。
| 項目 | この記事の前提 |
|---|---|
| 車両価格 | 2026年8月31日改良後のメーカー希望小売価格(消費税込) |
| 基準のグレード | G(2WD)1,989,900円 |
| 金利 | 年3.0%(仮)。比較用に年5.0%(仮)も計算 |
| 返済方法 | 元利均等・ボーナス払いなし |
| 含まないもの | 税金・保険料・登録費用などの諸費用、オプション、値引き |
金利は、販売店のローンか銀行のマイカーローンか、時期や審査の結果で変わります。ここでの数字は、あくまで仮の条件での計算例です。
『自分の場合はいくらになるの?』という方は、見積書の金額と実際の金利を、この記事の表に当てはめてみてください。借りる金額が10万円増えるごとに、60回・年3.0%で月々はおよそ1,800円上がると覚えておくと便利です。
- 月々は「借りる金額」で大きく変わる。頭金とグレード選びが効く
- 回数を延ばすと月々は下がるが、利息の合計は増える
- 実際の支払いには諸費用やオプションが加わるので、見積書の総額で計算し直す
実際に払う金額は、車両価格に諸費用とオプションが乗った「乗り出し価格」です。総額の目安はルーミーの乗り出し価格はいくら?で見ています。
頭金別に月々いくらになる?
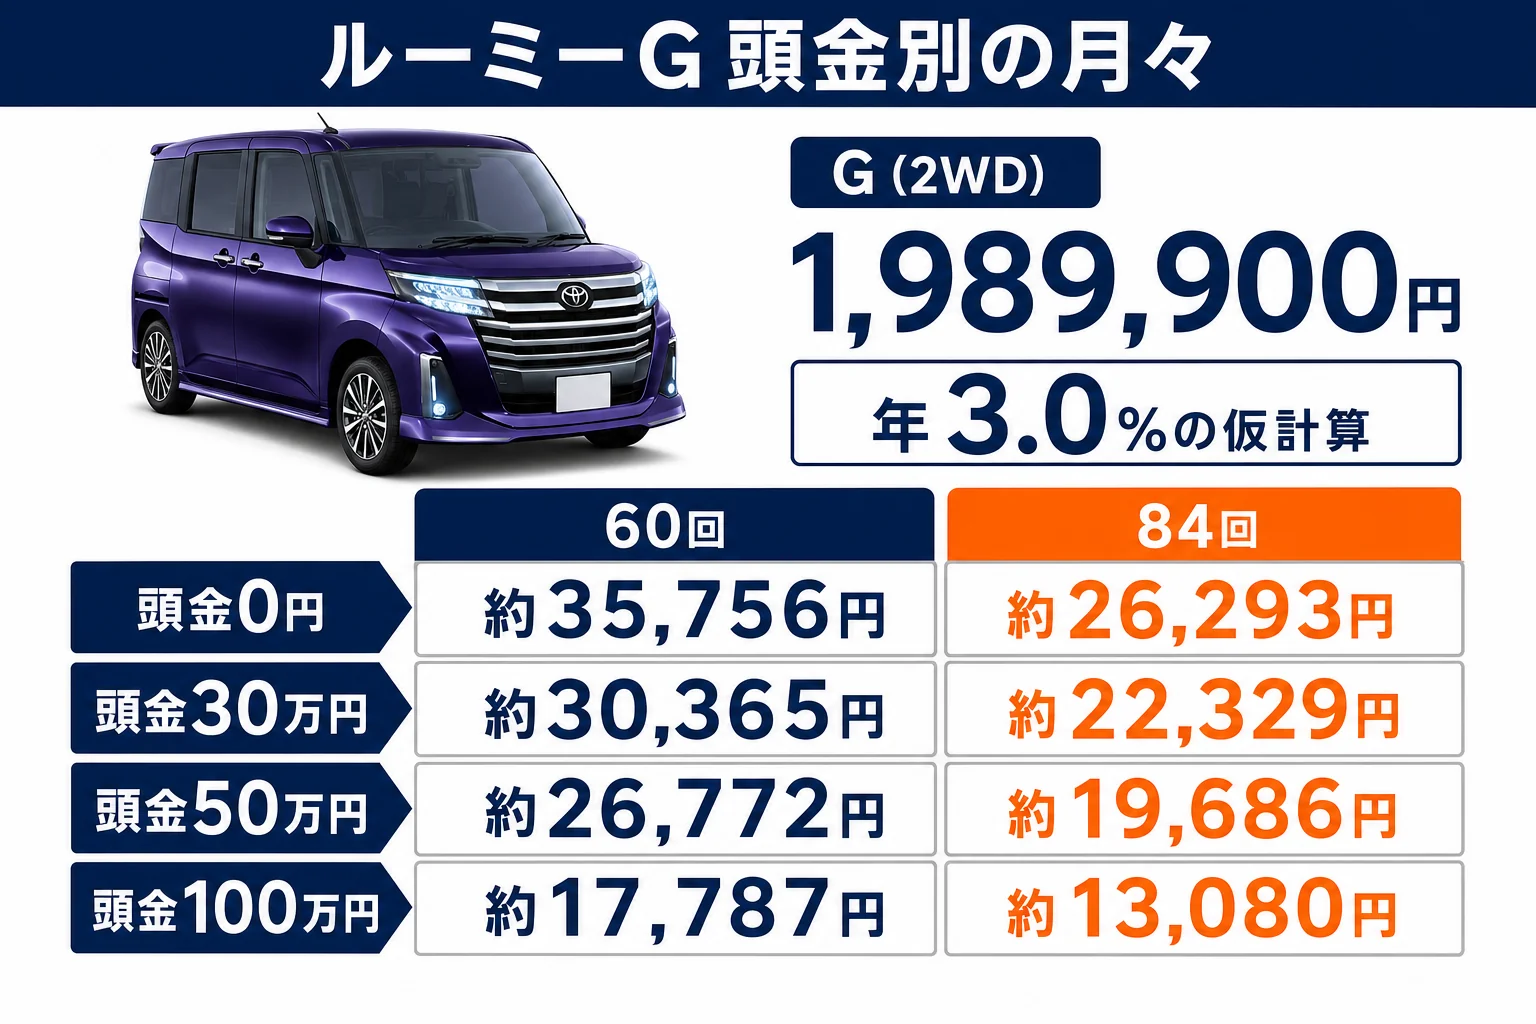
まずはG(2WD)1,989,900円で、頭金を変えて計算してみます。金利は年3.0%(仮)です。
| 頭金 | 60回(5年)の月々 | 60回の利息 | 84回(7年)の月々 | 84回の利息 |
|---|---|---|---|---|
| 0円 | 約35,756円 | 約155,454円 | 約26,293円 | 約218,724円 |
| 30万円 | 約30,365円 | 約132,017円 | 約22,329円 | 約185,749円 |
| 50万円 | 約26,772円 | 約116,393円 | 約19,686円 | 約163,766円 |
| 100万円 | 約17,787円 | 約77,332円 | 約13,080円 | 約108,807円 |
頭金を30万円入れると、60回で月々は約5,400円下がります。利息の合計も約23,000円減る計算です。
『頭金を入れると手元のお金が減るし、どうしよう…』と迷いますよね。
車は買ったあとも税金や車検でお金がかかります。だから、手元に少し残しておく考え方も大事なんです。
84回にすると月々は下がるけれど
84回にすると、頭金0円でも月々は約26,300円まで下がります。60回より約9,500円安くなりますね。
一方で、利息の合計は約63,000円増えます。7年目になると、車検が3回目に入る頃なので、ローンと車検が重なる時期も出てきます。
月々の金額だけで回数を決めると、乗り換えたくなった時にローンが残っていることも。何年乗るつもりかを先に決めて、それより短い回数にしておくと安心です。
月々の予算から逆算すると、いくらまで借りられる?
反対に「月々はこのくらいまで」と決まっている方もいますよね。年3.0%(仮)で、月々の予算から借りられる金額を逆算してみました。
| 月々の予算 | 60回で借りられる目安 | 84回で借りられる目安 |
|---|---|---|
| 20,000円 | 約1,113,000円 | 約1,514,000円 |
| 25,000円 | 約1,391,000円 | 約1,892,000円 |
| 30,000円 | 約1,670,000円 | 約2,270,000円 |
| 35,000円 | 約1,948,000円 | 約2,649,000円 |
例えば月々25,000円・60回なら、借りられるのは約139万円です。G(2WD)1,989,900円なら、残りの約60万円を頭金で用意する計算になります。
ここは意外と見落としがちです!乗り出し価格には諸費用も乗るので、実際はもう少し頭金が必要になると考えておきましょう。
グレード別に月々はいくら違う?
次に、グレードごとの違いを見てみます。条件は頭金0円・60回・年3.0%(仮)・2WDです。
| グレード | 車両価格(2WD) | 月々 | 60回の合計 |
|---|---|---|---|
| X | 1,830,400円 | 約32,890円 | 約1,973,393円 |
| G | 1,989,900円 | 約35,756円 | 約2,145,354円 |
| G-T | 2,117,500円 | 約38,049円 | 約2,282,922円 |
| カスタムG | 2,170,300円 | 約38,997円 | 約2,339,847円 |
| カスタムG-T | 2,313,300円 | 約41,567円 | 約2,494,018円 |
XとカスタムG-Tでは、月々で約8,700円の差です。5年間の合計で見ると、約52万円違うことになります。
実は、月々で見ると差が小さく感じるのが、ローンの落とし穴なんです。「月々あと3,000円なら上のグレードでも」と思った時は、60回分の約18万円で考えてみてください。
4WDはNAのみで、各2WDより176,000円高い設定です。同じ条件なら、月々はおよそ3,200円ほど上がります(年3.0%・60回の仮計算)。
例えばGとカスタムGの差は、車両価格で180,400円です。60回・年3.0%の仮計算なら月々で約3,200円の差なので、顔つきやLEDヘッドランプの違いに見合うかを考えてみてください。
グレードの違いで何が変わるかはルーミーのグレードの違いを一覧で比較で詳しく見ています。月々の差に見合うかどうか、装備と並べて判断してみてください。
金利で総支払額はどれだけ変わる?
同じ車でも、金利が違うと総額が変わります。G(2WD)・頭金0円で、年3.0%と年5.0%(どちらも仮)を比べてみますね。
| 条件 | 年3.0%の利息 | 年5.0%の利息 | 差 |
|---|---|---|---|
| 60回 | 約155,454円 | 約263,212円 | 約107,758円 |
| 84回 | 約218,724円 | 約372,606円 | 約153,882円 |
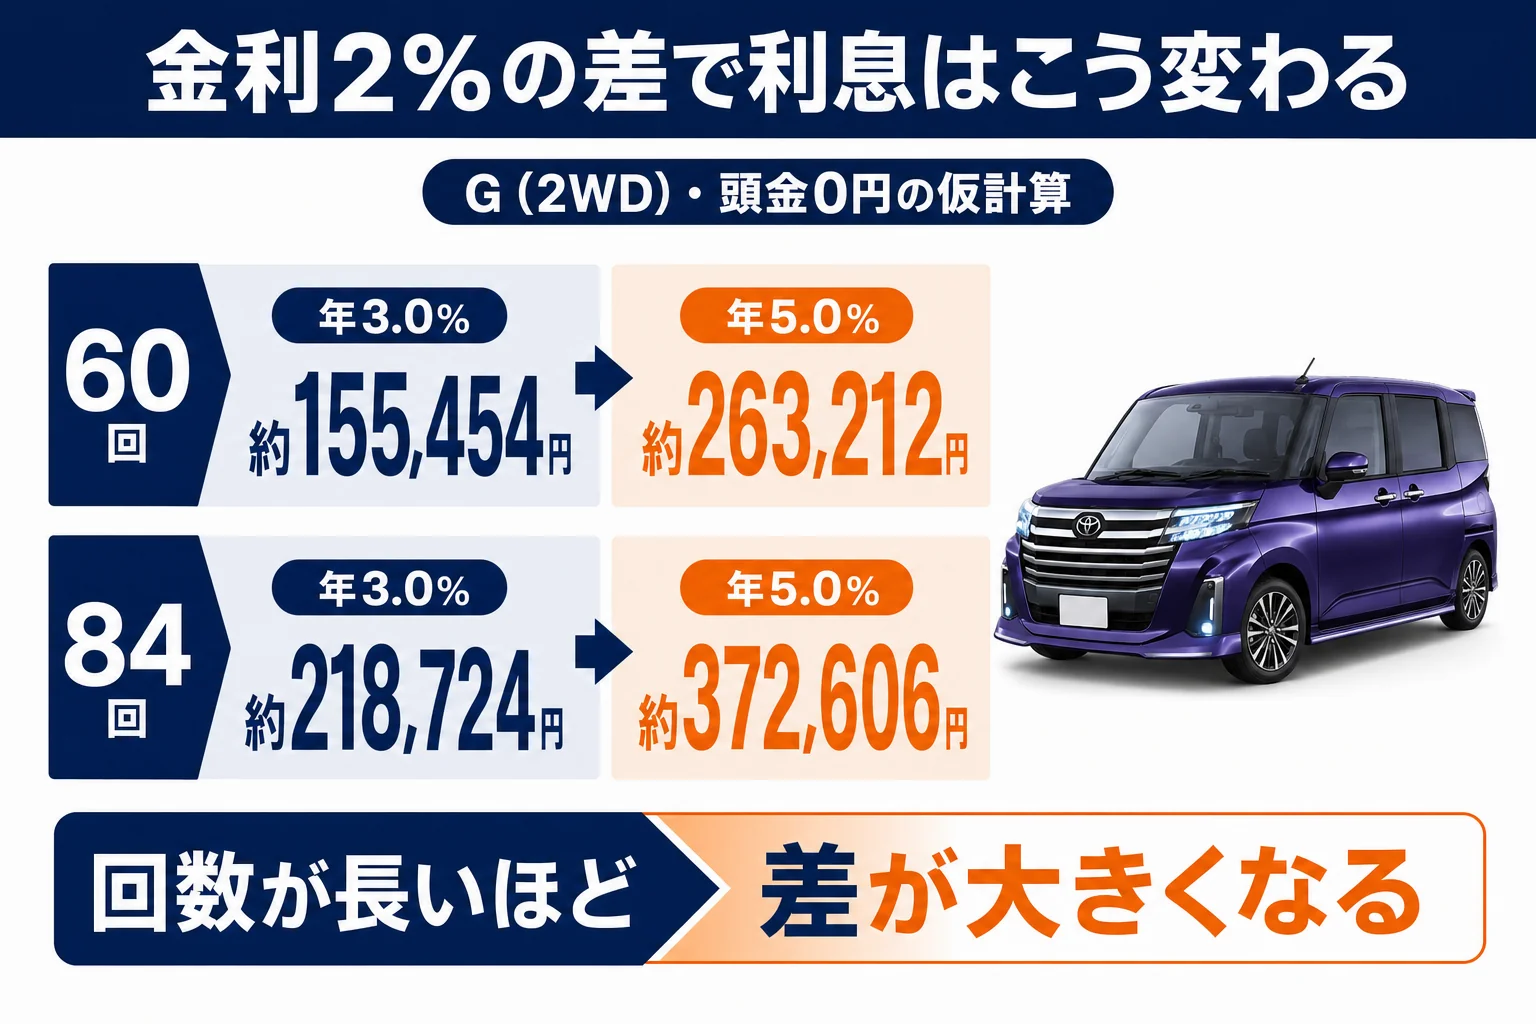
金利が2%違うだけで、60回でも約10万円の差が出ます。回数が長いほど、その差は大きくなるんです。
例えばこんな会話もよくあります。
「販売店のローンで手続きも一緒にできるなら、それでいいかな」
「銀行のマイカーローンも金利を聞いてみたら?」
販売店のローンは手続きが楽な一方、金利は銀行のローンより高めに設定されていることもあります。キャンペーンで低金利になっている時期もあるので、両方の金利を聞いて比べておきましょう。
- 車の契約と同じ場所で手続きできる
- 審査が早いことが多い
- 低金利のキャンペーンがある時期も
- 金利が高めに設定されていることがある
- 所有者がローン会社名義になることが多い
- 金利の比較をしないまま決めがち
販売店のローンと銀行のローン、手続きの違い
金利だけでなく、手続きや名義の扱いも違います。申し込む前に並べておくと迷いにくいですよ。
| 項目 | 販売店のローン | 銀行のマイカーローン |
|---|---|---|
| 申し込む場所 | 車を買う販売店 | 銀行の窓口やネット |
| 審査の早さ | 早いことが多い | 日数がかかることもある |
| 車の所有者 | ローン会社の名義になることが多い | 自分の名義になることが多い |
| 金利 | 高めのことも、キャンペーンで低いことも | 比較的低めのことが多い |
| 必要なもの | 本人確認書類など | 見積書・収入の証明などが必要なことも |
所有者がローン会社の名義だと、ローンを払い終えるまで売る時に手続きが増えます。途中で乗り換える可能性がある方は、ここも見ておきましょう。
残クレとどっちがいい?
月々を下げたい時、残クレ(残価設定型クレジット)も候補に入ってきますよね。残クレは数年後の残価を最後に回すので、月々はローンより安くなります。
ただ、残価の分にも利息がかかるので、最後に買い取ると総額は増えやすいです。G(2WD)・5年・年3.0%・残価40%の仮計算では、月々は約23,443円、買い取った場合の総額は約2,202,566円でした。
| 買い方 | 月々(仮) | 5年後の総額(仮) | 5年後の車 |
|---|---|---|---|
| 普通のローン | 約35,756円 | 約2,145,354円 | 自分のもの |
| 残クレで買い取る | 約23,443円 | 約2,202,566円 | 自分のもの |
| 残クレで返す | 約23,443円 | 約1,406,606円 | 手元に残らない |
長く乗るなら普通のローン、数年で乗り換えるなら残クレが合いやすいです。満了時の選び方も含めた詳しい比較はルーミーの残クレは損か得かで解説しています。
税金やメンテナンスも込みの月額で乗りたい方は、リースという選択肢もあります。費用の考え方はルーミーをリース・サブスクで乗る場合の費用を読んでみてください。
ローンを組む前に確かめておくこと
月々の金額が決まっても、ローン以外の出費を忘れがちです。車を持つと毎年かかるお金も、家計に入れておきましょう。
例えばこんな場面です。
「ローンは月3万円台で収まったけど、保険と駐車場を足したら思ったより高いね」
「税金と車検の分も、毎月少しずつよけておこうか」
- 見積書の乗り出し価格(諸費用・オプション込み)で計算し直す
- 自動車税(種別割)の年25,000円を毎年の予算に入れる
- 任意保険料と駐車場代を月々に足してみる
- 車検のタイミングとローンの残り回数を並べる
- 販売店と銀行、両方の金利を聞く
- 繰り上げ返済の手数料を確かめる
ルーミーは排気量1.0L以下の区分なので、自動車税(種別割)は年25,000円です(2019年10月以降に新規登録した自家用乗用車)。月にならすと約2,100円なので、ローンと合わせて考えておくと安心です。
値引きを先に決めると月々も下がる
ローンの話は、車両の値引きが固まってからにするのがおすすめです。
『月々いくらなら払えますか』から話が始まると、値引きがいくら入ったか見えにくくなるんです。値引きが先、ローンは後。この順番だけは覚えておいてください!
仮に値引きが10万円増えれば、60回・年3.0%で月々は約1,800円下がります。値引きの相場と交渉の順番はルーミーの値引き相場と限界額でまとめています。
- 現金一括の条件で見積もりを取り、値引きを固める
- 乗り出し価格の総額から、頭金をいくら入れるか決める
- 販売店のローンと銀行のローンで金利を聞く
- 回数ごとの月々と利息の合計を並べる
- 家計に無理のない月々で申し込む
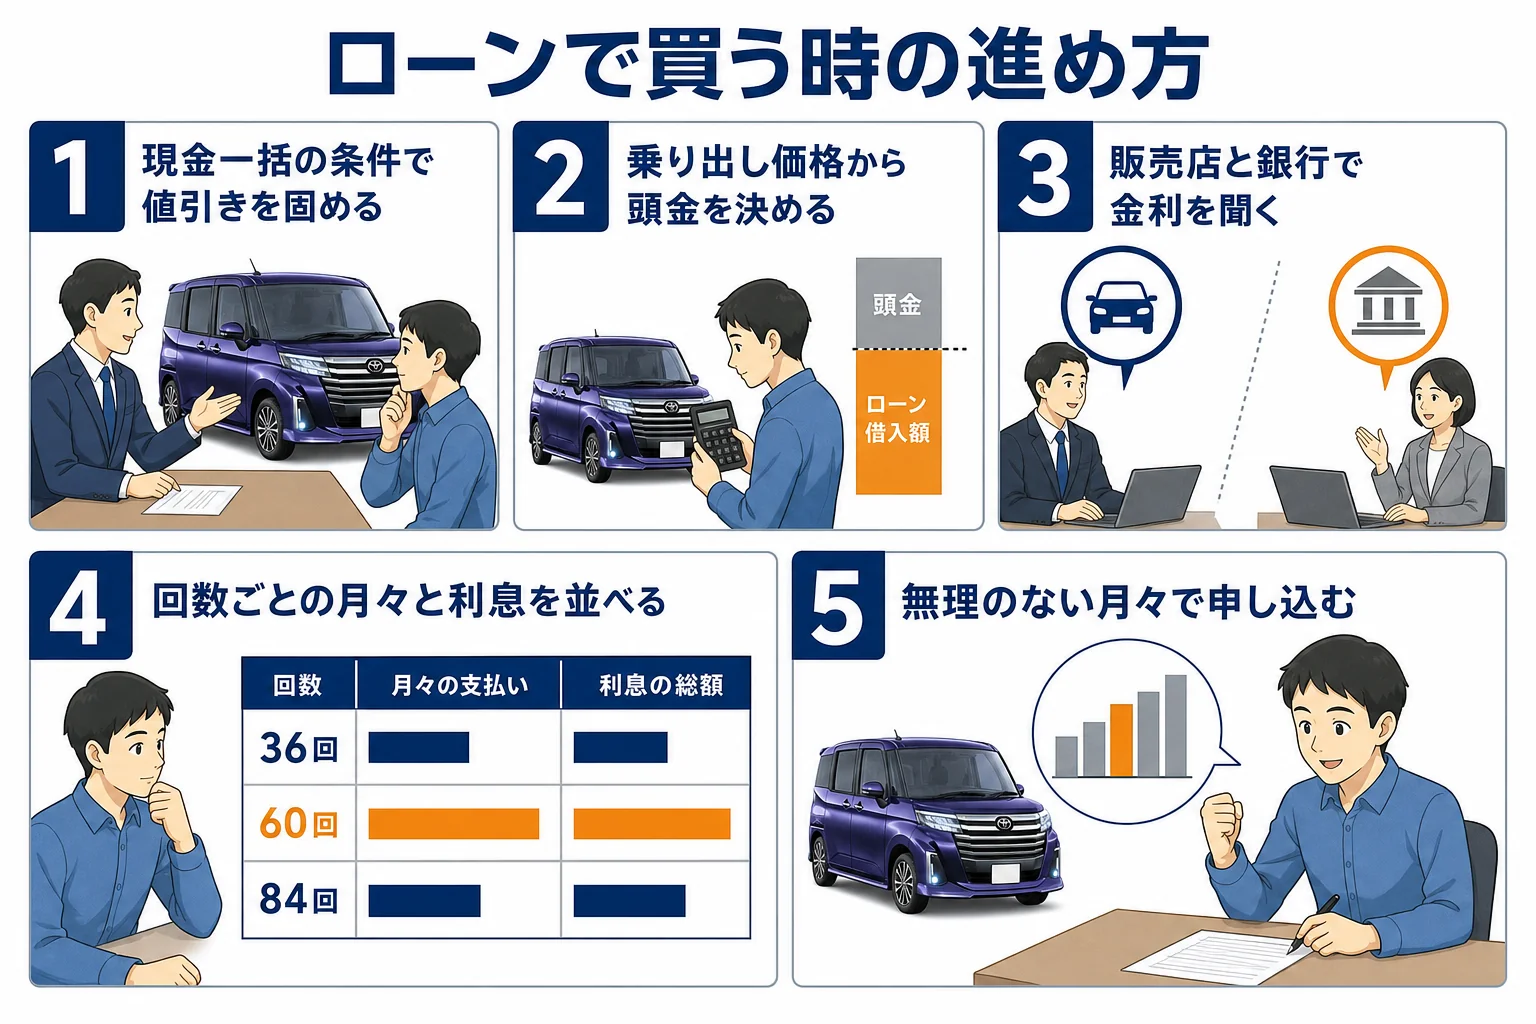
見積もりをいくつか取ると、値引きだけでなく金利の条件も比べられます。同じグレード・同じ回数で並べてみてください。
- トヨタ ルーミー 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
ルーミーのローンは頭金なしでも組めますか?
頭金0円で組めるプランは多くあります。ただ、借りる金額が増える分、利息の合計も増えます。この記事の仮計算では、G(2WD)・60回・年3.0%で利息は約155,000円でした。
ローンの審査にはどのくらいかかりますか?
販売店のローンは比較的早く結果が出ることが多いです。銀行のマイカーローンは書類の提出などで日数がかかることもあるので、早めに相談しておくとスムーズです。
月々の支払いはいくらまでが無理のない目安ですか?
家計によって違うので、一律の金額はありません。ローンの月々に、任意保険・駐車場・ガソリン代・税金の月割りを足しても貯金ができるかどうかで考えてみてください。
ボーナス払いを入れたほうがいいですか?
ボーナス払いを入れると月々は下がりますが、ボーナスが減った時に負担が重くなります。収入が安定しているかどうかで判断するのがおすすめです。
4WDにするとローンの月々はいくら上がりますか?
4WDはNAのみで、各2WDより176,000円高い設定です(2026年8月31日改良後のメーカー希望小売価格)。頭金0円・60回・年3.0%の仮計算では、月々はおよそ3,200円上がります。84回なら上がり幅はもう少し小さくなります。
途中で繰り上げ返済はできますか?
多くのローンで繰り上げ返済はできます。手数料がかかる場合もあるので、契約前に確かめておきましょう。
まとめ
- G(2WD)・頭金0円・60回・年3.0%の仮計算で、月々は約35,756円
- 頭金30万円で月々は約5,400円下がり、利息も約23,000円減る
- 84回にすると月々は下がるが、利息は約63,000円増える
- 金利が年3.0%と年5.0%では、60回でも利息に約10万円の差
- 実際は乗り出し価格で計算し直し、値引きを固めてからローンの話をする
コメント