当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ルーミーの購入を考えていると、『任意保険って年間いくらかかるんだろう』と気になりますよね。
結論から言うと、ルーミーの保険料は「車」よりも「乗る人と補償の選び方」で大きく変わります。同じルーミーでも、年齢や等級、車両保険を付けるかどうかで大きな差が出ることも。この記事を読めば、自分の保険料の目安を出す手順と、無理なく下げる順番が分かります。
ルーミーの保険料は、なぜ人によって違う?
「ルーミーの保険料は年いくら」と1つの数字で言えないのは、保険料を決める要素がいくつも重なっているからなんです。
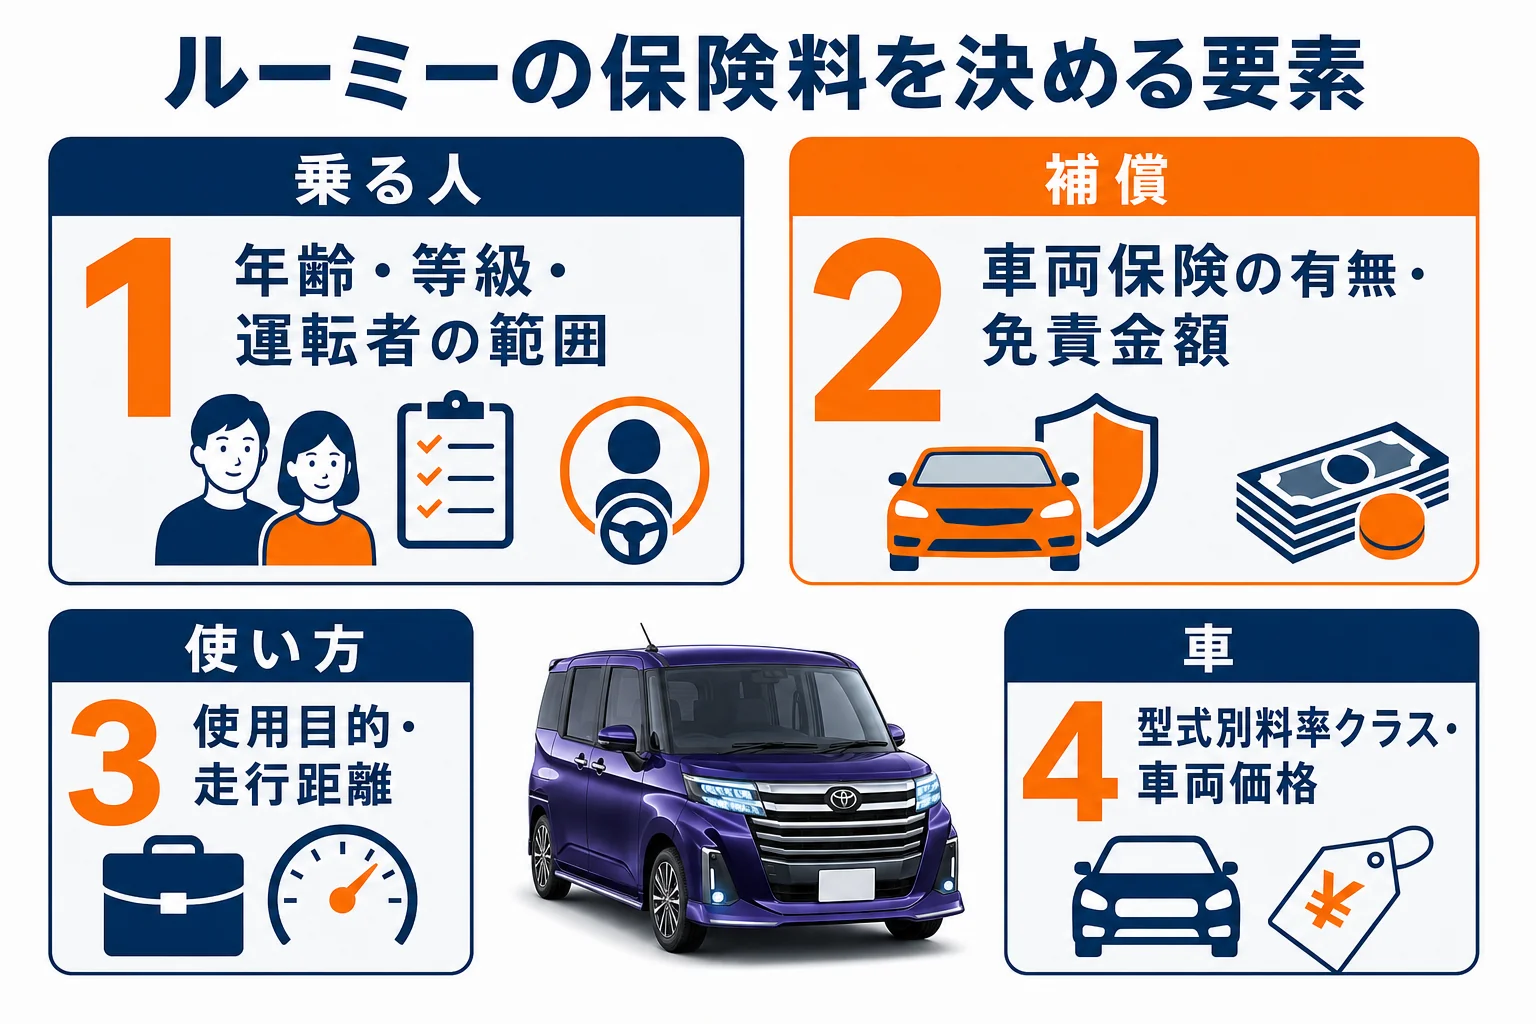
大きく分けると、乗る人の条件、補償の選び方、車そのものの条件の3つです。
| 決まる要素 | 例 | 保険料への影響 |
|---|---|---|
| 乗る人 | 年齢、ノンフリート等級、運転する人の範囲 | とても大きい |
| 補償の選び方 | 車両保険の有無、免責金額、特約 | 大きい |
| 使い方 | 使用目的(日常・レジャー/通勤・通学)、年間の走行距離 | 中くらい |
| 車の条件 | 型式別料率クラス、年式、車両価格 | 中くらい |
| 地域 | 住んでいる都道府県 | 保険会社による |
- 保険料をいちばん左右するのは、年齢と等級(事故歴)
- 次に大きいのは、車両保険を付けるかどうか
- 車の条件は型式(M900A・M910A)ごとに保険会社が決めている
- だから「自分の条件で見積もる」のが一番早い
『ネットで見た金額と全然違う』と感じた方もいるはずです。それは、その金額が別の人の条件で出したものだからなんです。数字だけを見て高い安いを決めず、自分の条件で見積もってみてください。
車の条件で決まる部分:型式と車両価格
車の条件のうち、保険料に関わるのが「型式別料率クラス」です。事故の起きやすさや修理費の傾向から、型式ごとに決められています。
ルーミーの型式は、2WDがM900A、4WDがM910Aです。同じルーミーでも2WDと4WDで型式が違うので、クラスが違うこともあります。
クラスは損害保険料率算出機構が毎年見直していて、同じ型式でも年によって変わることがあります。自分の車のクラスは、保険会社の見積もり画面や代理店で確かめるのが確実です。
車両保険の金額は、車両価格が基準になる
車両保険を付ける場合、保険金額(いくらまで補償するか)は車の価格をもとに決まります。新車なら、車両本体価格にオプションを加えた金額が基準になることが多いです。
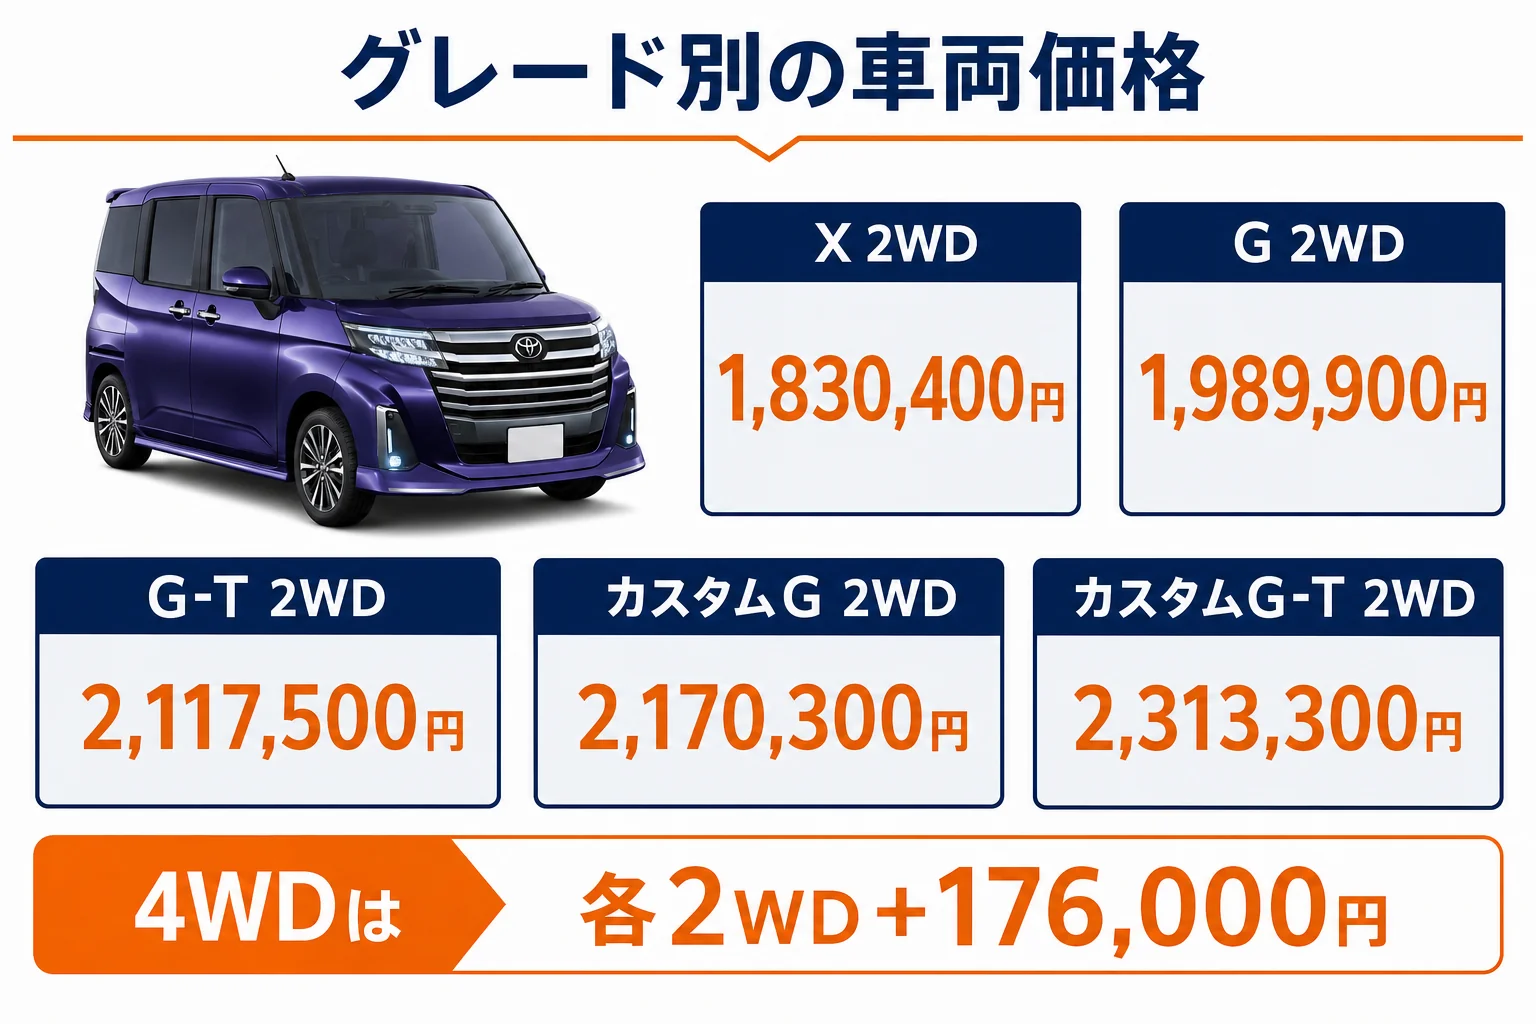
ルーミーの車両本体価格を並べてみます。2026年8月31日改良後のメーカー希望小売価格(消費税込)です。
| グレード | エンジン | 2WD | 4WD |
|---|---|---|---|
| X | 1.0L NA | 1,830,400円 | 2,006,400円 |
| G | 1.0L NA | 1,989,900円 | 2,165,900円 |
| G-T | 1.0L ターボ | 2,117,500円 | 設定なし |
| カスタムG | 1.0L NA | 2,170,300円 | 2,346,300円 |
| カスタムG-T | 1.0L ターボ | 2,313,300円 | 設定なし |
いちばん安いX(2WD)とカスタムG(4WD)では、51万円ほどの差があります。車両保険の金額もそれに合わせて変わるので、上のグレードほど車両保険の保険料は上がりやすいです。
ここにディスプレイオーディオパッケージ(86,900円)やパノラミックビューパッケージ(119,900円)などのオプションが加わると、保険金額も上がります。
乗る人の条件で決まる部分:年齢・等級・運転者の範囲
保険料をいちばん大きく動かすのが、乗る人の条件です。ここを見直すだけで、保険料がかなり変わることもあります。
- 運転する人の年齢条件(全年齢/21歳以上/26歳以上など)を実態に合わせる
- 運転する人の範囲(本人のみ/夫婦/家族)を絞れないか考える
- 家族の等級を引き継げないか確かめる
- セカンドカー割引が使えないか確かめる
例えば、家族の中でよくある相談はこんな形です。
「子どもが免許を取ったから、年齢条件を下げたら保険料が一気に上がった」
「子どもが運転する日だけ、1日単位の保険を使う方法もあるよ」
ルーミーは家族で使うことが多い車なので、誰が運転するかで保険料が大きく変わります。全員が乗れる設定にしておくのは安心ですが、そのぶん高くなるんです。
等級は乗り換えても引き継げる
今の車から乗り換える場合、ノンフリート等級は新しいルーミーに引き継げます。等級が高いほど割引が大きいので、乗り換えのタイミングで保険を解約してしまわないようにしましょう。
『保険会社を変えたら等級がリセットされる?』と心配になりますよね。ただ、ほかの保険会社に移る場合も、一般的には等級は引き継がれます。手続きの時期がずれると引き継げないこともあるので、切り替えの日付は保険会社に確認しておくと安心です。
車両保険は付けたほうがいい?
車両保険は、保険料の中でも大きな割合をしめる補償です。付けるかどうか、付けるならどのタイプかで、保険料がかなり変わります。
| 車両保険のタイプ | 補償される主な場面 | 保険料 |
|---|---|---|
| 一般型 | 自損事故・当て逃げ・相手のいる事故・災害など | 高め |
| エコノミー型(限定型) | 相手のいる事故・災害など(自損事故は対象外のことが多い) | 一般型より安め |
| 付けない | 自分の車の修理費は自己負担 | かからない |
『新車だし、車両保険は付けたほうがいいのかな』と迷う方も多いはずです。
新車で買った直後や、ローン・残クレで買った場合は、修理費を自分で払うのが難しいこともありますよね。その場合は、車両保険を付けておく意味が大きいです。
- 新車で買ってまだ年数が浅い
- ローンや残クレの支払いが残っている
- 運転に慣れていない家族も乗る
- 修理費をすぐ出せる貯金が少ない
- 年式が古くなり、車の価値が下がっている
- 修理費は自分で払える貯金がある
- 運転する人がベテランで、走る距離も短い
- 修理より乗り換えを選ぶつもりでいる
残クレの場合は、返す時に傷や修理跡があると精算が必要になることも。残クレの考え方はルーミーの残クレは損か得かで見ています。
免責金額を付けると保険料が下がる
免責金額とは、事故の時に自分で払う金額のことです。例えば「1回目5万円」と決めておくと、そのぶん保険料が下がります。
小さな傷なら保険を使わずに自分で直す、と決めている方には合う方法です。保険を使うと翌年以降の等級が下がるので、少額の修理はもともと保険を使わない方も多いんです。
ルーミーの安全装備は保険料に関係する?
ルーミーには、全車に「スマートアシスト」という予防安全装備が付いています。衝突回避支援ブレーキ(対車両・対歩行者[昼夜])や、ブレーキ制御付誤発進抑制(前方・後方)などです。
保険会社には、自動ブレーキが付いた車を対象にした割引(ASV割引など)があります。対象になる条件や期間は保険会社と型式で決まっているので、見積もりの時に「割引が付いているか」を見てみてください。
2026年8月31日の一部改良で、SRSサイドエアバッグ(運転席・助手席)とSRSカーテンシールドエアバッグ(前後席)が全車標準になりました。交差点の右折時に対向車を検知する機能なども加わっています。
装備の中身はルーミーの安全装備|できること・できないことで詳しく見ています。安全装備が保険料をどれだけ下げるかは保険会社しだいなので、割引の有無を見積もりで確かめるのが確実です。
保険料を下げる順番
ここが大事なところです。保険料を下げたい時は、補償を削る前に「むだを減らす」ところから始めるのがおすすめです。
- 運転する人の年齢条件と範囲を、実際に運転する人に合わせる
- 使用目的と年間の走行距離を、実態に合わせる
- 家族の等級引き継ぎやセカンドカー割引が使えないか確かめる
- 車両保険の免責金額を決める
- 車両保険のタイプ(一般型・エコノミー型)を考え直す
- 複数の保険会社で、同じ条件の見積もりを取って比べる
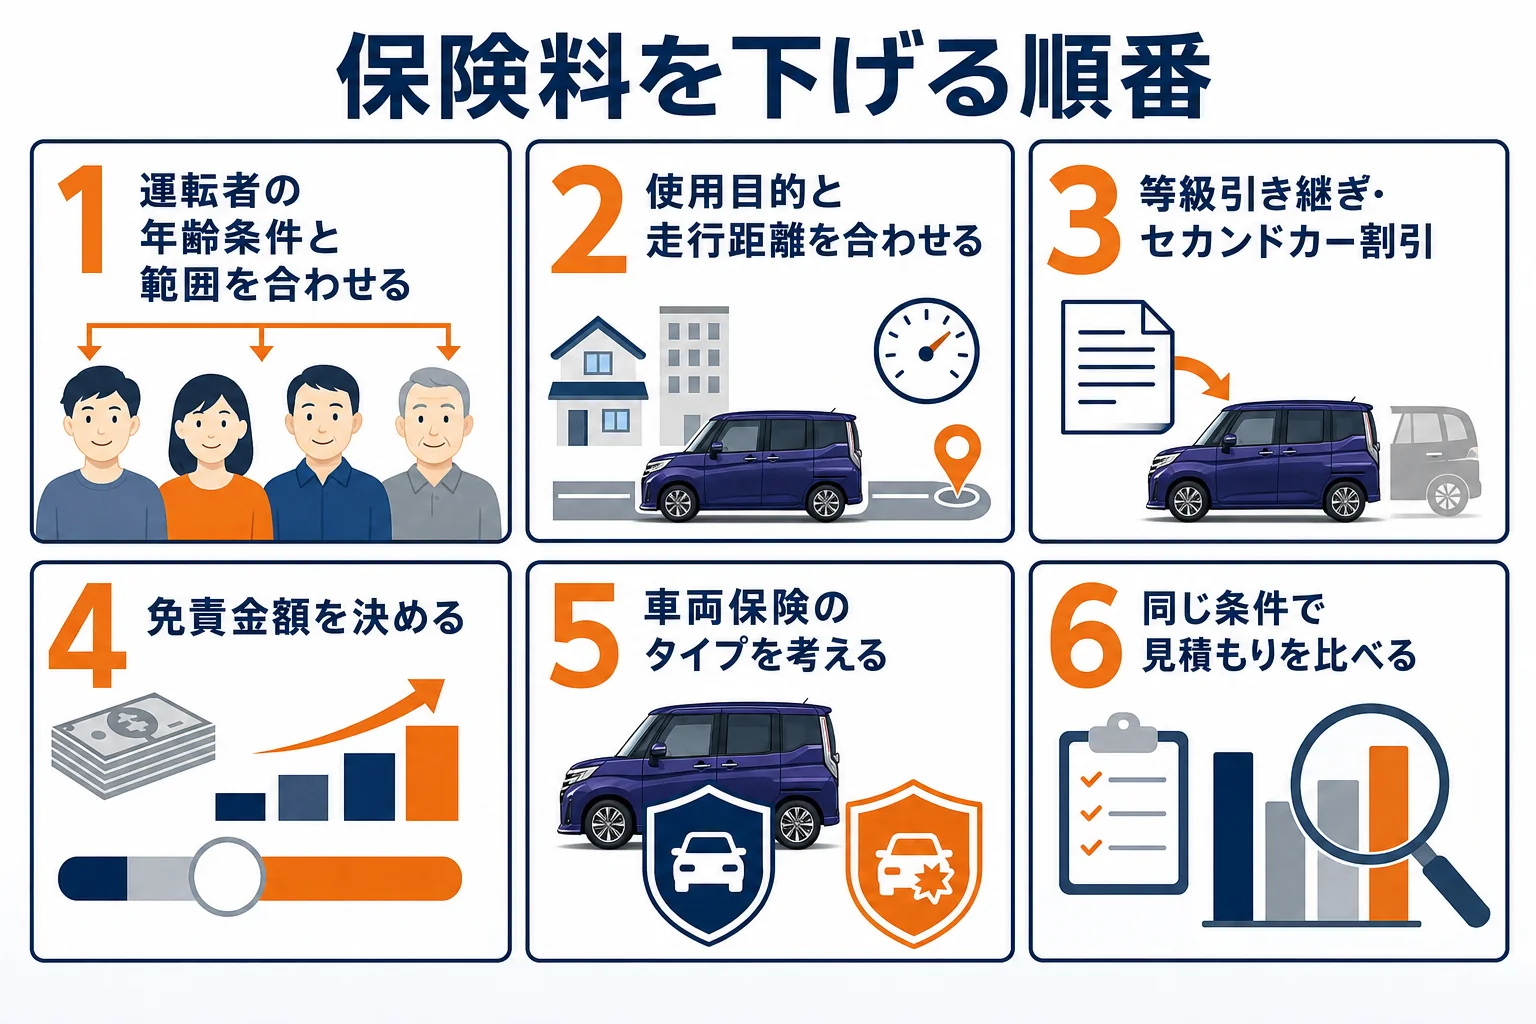
対人・対物賠償は、事故の相手への補償です。ここは無制限のままにしておくのが一般的なので、削る対象にはしないようにしましょう。
『安くしたいけど、いざという時に困るのは嫌』という方も多いですよね。だからこそ、むだな条件から減らしていくんです。
保険会社ごとに見積もりを取る時は、補償の中身をそろえないと比べられません。車両保険の金額、免責金額、特約の有無を同じにしてから、保険料だけを見比べてみてください。
見積もりの前に手元にそろえておくもの
見積もりを取る時は、次のものを手元に置いておくと入力がスムーズです。新車に乗り換える前なら、注文書や見積書でも大丈夫です。
- 車検証(型式と初度登録年月が分かる。新車なら注文書や見積書)
- 今の保険証券(等級と事故の有無が分かる)
- 運転する人全員の年齢と免許証の色
- 1年に走る距離のおおよその見当
『型式ってどこに書いてあるの?』という方もいるかもしれません。車検証の「型式」の欄に、M900AやM910Aのように書かれています。
ルーミーの維持費の中で、保険はどれくらい?
保険料は、ルーミーの維持費の中でも人によって差が出やすい部分です。ほかの費用は、条件がそろえばおおよそ決まっています。
| 費用 | ルーミーの場合 | 人による差 |
|---|---|---|
| 自動車税(種別割) | 年25,000円(1.0L以下・2019年10月以降の新規登録) | ほぼなし |
| 重量税 | 車両重量1.0t超〜1.5t以下の区分 | 小さい |
| ガソリン代 | WLTC総合 NA 2WD 18.4km/L・ターボ 16.8km/L・NA 4WD 16.8km/L | 走行距離しだい |
| 任意保険料 | 年齢・等級・補償で決まる | とても大きい |
税金や燃費はグレードでほぼ決まりますが、保険料は自分の選び方で変えられる費用なんです。税金の詳しい話はルーミーの自動車税と重量税、ガソリン代の実際はルーミーの実燃費はどれくらい?で見ています。
年間の費用をまとめて見たい方はルーミーの維持費は年間いくら?内訳をすべて出すをどうぞ。これから買う方は、ルーミーの値引き相場と限界額で購入時の総額の考え方も見ておくと、保険料を含めた予算が立てやすくなります。
- 損害保険料率算出機構:型式別料率クラスなど保険料の仕組み
- 国土交通省「自賠責保険(共済)」:自賠責の補償内容と保険料
よくある質問
ルーミーの任意保険料は年間いくらですか?
年齢や等級、車両保険の有無で大きく変わるため、1つの金額では言えません。自分の条件で複数の保険会社の見積もりを取るのが、目安を知るいちばん早い方法です。
ルーミーは保険料が高い車ですか?
保険料に関わる型式別料率クラスは、型式(2WDはM900A、4WDはM910A)ごとに毎年見直されます。自分の車のクラスは、保険会社の見積もりで確かめてみてください。
ルーミーのグレードで保険料は変わりますか?
車両保険を付ける場合は、車両価格が高いグレードほど保険金額が上がり、保険料も上がりやすくなります。2026年8月31日改良後の価格では、X(2WD)が1,830,400円、カスタムG(4WD)が2,346,300円です。
新車のルーミーに車両保険は必要ですか?
新車で買ったばかりの時や、ローン・残クレの支払いが残っている時は、付けておく意味が大きいです。修理費を自分で払えるかどうかで考えてみてください。
保険料を下げるには何から見直せばいいですか?
まず運転する人の年齢条件と範囲、使用目的と走行距離を実態に合わせます。その次に免責金額や車両保険のタイプを考えるのがおすすめです。
まとめ
- ルーミーの保険料は、車よりも年齢・等級・補償の選び方で大きく変わる
- 車の条件は型式(M900A・M910A)ごとの型式別料率クラスで決まり、毎年見直される
- 車両保険の金額は車両価格が基準。X(2WD)1,830,400円からカスタムG(4WD)2,346,300円まで
- 下げる時は、運転者の条件と使い方を実態に合わせるところから始める
- 対人・対物賠償は削らず、見積もりは同じ条件でそろえて比べる
コメント